Aufgabe Vorschlag A - 1 - BAB und Zuschlagskalkulation · Abitur Hessen Rechnungswesen GK 2021
Thema: Betriebsabrechnungsbogen und Zuschlagskalkulation · Aus der Prüfung GK (2021)
Aufgabenstellung
Die Mandrys Bicycles GmbH ist ein deutscher Fahrradhersteller von Rennrädern, Mountainbikes, Pedelecs und Triathlonrädern mit Sitz in Fulda. 1984 wurde die Firma als Zweirad Mandrys GmbH als Fachhandel für den Radsport gegründet. 1996 erschienen die ersten eigenen Räder unter der Marke „Mandrys“. Im Jahr 2003 vollzog das Unternehmen den Schritt vom Fachhändler zum reinen Fahrradhersteller und benannte sich in Mandrys Bicycles GmbH um.
1.1.2
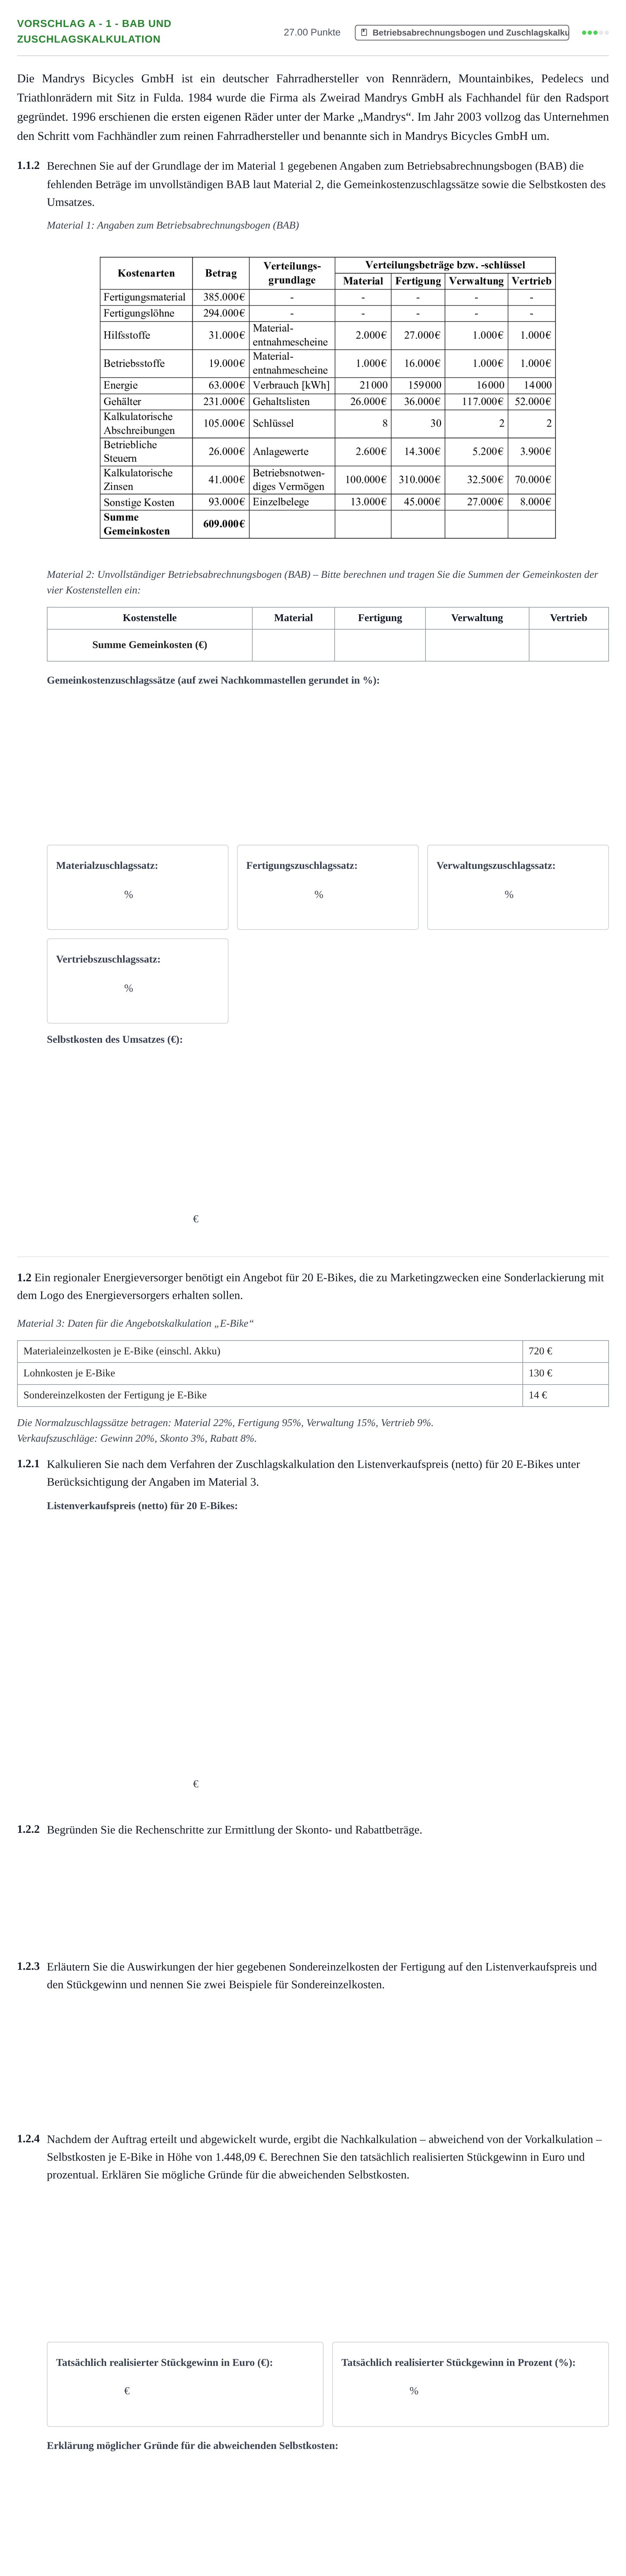
Berechnen Sie auf der Grundlage der im Material 1 gegebenen Angaben zum Betriebsabrechnungsbogen (BAB) die fehlenden Beträge im unvollständigen BAB laut Material 2, die Gemeinkostenzuschlagssätze sowie die Selbstkosten des Umsatzes.
Material 1: Angaben zum Betriebsabrechnungsbogen (BAB)
Material 2: Unvollständiger Betriebsabrechnungsbogen (BAB) – Bitte berechnen und tragen Sie die Summen der Gemeinkosten der vier Kostenstellen ein:
Kostenstelle · Material · Fertigung · Verwaltung · Vertrieb
Summe Gemeinkosten (€)
%
%
%
%
€
1.2 Ein regionaler Energieversorger benötigt ein Angebot für 20 E-Bikes, die zu Marketingzwecken eine Sonderlackierung mit dem Logo des Energieversorgers erhalten sollen.
Material 3: Daten für die Angebotskalkulation „E-Bike“
Materialeinzelkosten je E-Bike (einschl. Akku) · 720 €
Lohnkosten je E-Bike · 130 €
Sondereinzelkosten der Fertigung je E-Bike · 14 €
Die Normalzuschlagssätze betragen: Material 22%, Fertigung 95%, Verwaltung 15%, Vertrieb 9%.
Verkaufszuschläge: Gewinn 20%, Skonto 3%, Rabatt 8%.
1.2.1
Kalkulieren Sie nach dem Verfahren der Zuschlagskalkulation den Listenverkaufspreis (netto) für 20 E-Bikes unter Berücksichtigung der Angaben im Material 3.
€
1.2.2
Begründen Sie die Rechenschritte zur Ermittlung der Skonto- und Rabattbeträge.
1.2.3
Erläutern Sie die Auswirkungen der hier gegebenen Sondereinzelkosten der Fertigung auf den Listenverkaufspreis und den Stückgewinn und nennen Sie zwei Beispiele für Sondereinzelkosten.
1.2.4
Nachdem der Auftrag erteilt und abgewickelt wurde, ergibt die Nachkalkulation – abweichend von der Vorkalkulation – Selbstkosten je E-Bike in Höhe von 1.448,09 €. Berechnen Sie den tatsächlich realisierten Stückgewinn in Euro und prozentual. Erklären Sie mögliche Gründe für die abweichenden Selbstkosten.
€
%
Lösung
Nach den offiziellen Korrekturhinweisen
1.1.2 Summe Gemeinkosten Material (€)
Lösung: 78.900 €
1.1.2 Summe Gemeinkosten Fertigung (€)
Lösung: 285.800 €
1.1.2 Summe Gemeinkosten Verwaltung (€)
Lösung: 163.600 €
1.1.2 Summe Gemeinkosten Vertrieb (€)
Lösung: 80.700 €
1.1.2 Materialzuschlagssatz (%)
Lösung: 20,49 %
1.1.2 Fertigungszuschlagssatz (%)
Lösung: 97,21 %
1.1.2 Verwaltungszuschlagssatz (%)
Lösung: 15,68 %
1.1.2 Vertriebszuschlagssatz (%)
Lösung: 7,73 %
1.1.2 Selbstkosten des Umsatzes (€)
Lösung: 1.288.000 €
1.2.1 Listenverkaufspreis (netto) für 20 E-Bikes
Lösung: 38.213,78 €
1.2.2 Begründen Sie die Rechenschritte zur Ermittlung der Skonto- und Rabattbeträge.
Lösung: Der Skontobetrag muss „im Hundert“ vom Zielverkaufspreis und der Rabatt muss „im Hundert“ vom Listenverkaufspreis berechnet werden, da die jeweiligen Werte die Bezugsgrößen für die Berechnung durch den Kunden sind.
1.2.3 Erläutern Sie die Auswirkungen der hier gegebenen Sondereinzelkosten der Fertigung auf den Listenverkaufspreis und den Stückgewinn und nennen Sie zwei Beispiele für Sondereinzelkosten.
Lösung: Die Sondereinzelkosten erhöhen die Selbstkosten als Zuschlagsgrundlage für den Gewinn und erhöhen damit auch den Stückgewinn. Auch der Listenverkaufspreis erhöht sich durch die gestiegene Zuschlagsgrundlage bei unveränderten Zuschlagssätzen. Beispiele: Sondereinzelkosten im Bereich der Fertigung könnten z. B. durch einen speziell gefertigten Rahmen in einer besonderen Höhe entstehen. Sondereinzelkosten im Bereich des Vertriebs könnten durch eine besondere Umverpackung z. B. in besonders werbewirksamer Gestaltung entstehen.
1.2.4 Tatsächlich realisierter Stückgewinn in Euro (€)
Lösung: 257,01 €
1.2.4 Tatsächlich realisierter Stückgewinn prozentual (%)
Lösung: 17,75 %
1.2.4 Erklären Sie mögliche Gründe für die abweichenden Selbstkosten.
Lösung: Die tatsächlichen Selbstkosten pro E-Bike sind höher als die zuvor kalkulierten Kosten. Dies könnte auf erhöhte Einzelkosten im Material- oder Fertigungsbereich sowie höhere Gemeinkostenzuschlagssätze im Material-, Fertigungs-, Verwaltungs- und/oder Vertriebsbereich zurückzuführen sein.
Die ausführliche Erklärung Schritt für Schritt (mit KI) gibt es mit Premium. Premium
Löse sie direkt hier: automatische Korrektur, Hinweise und Lösung Schritt für Schritt.
‹ Aufgabe Vorschlag C - Aufgabe 3 · GK 2022 · Aufgabe Vorschlag B - 3 - BAB und Zuschlagssätze · GK 2021 ›